
在“双碳”目标纵深推进与能源安全新战略持续深化的关键窗口期,小型模块化反应堆(以下简称“小堆”)凭借选址灵活、部署高效、贴近用户的独特优势,在算力中心电冷联供、化工园区工业蒸汽供给、海岛及偏远地区综合能源保障等多元用能场景中展现出潜力。
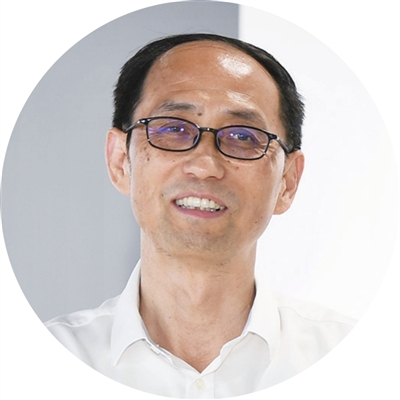
国家发展改革委、国家能源局近期发布《新型能源体系建设“十五五”规划》和《新型电力系统建设“十五五”规划》,在核电小堆和四代堆技术攻关及装备研发、小堆研发示范及推广应用、降低小堆成本、加强综合利用和创新商业模式等方面作出明确部署。围绕小堆产业从技术研发到市场化落地的战略路径,本报记者近日专访中国科学院院士、国际核能院院士、凤麟核创始人吴宜灿。
多应用场景同步打开
中国能源报:当前全球核能复兴加速,各国加码布局小堆赛道。您认为小堆落地应用前景如何?短中期哪些场景将成为应用“主阵地”?
吴宜灿:我国是当前核能发展最快的国家,核电工程建设规模连续19年稳居全球第一,2022年以来累计核准49台核电机组,保持着大堆批量化、规模化发展的势头,核能成为保障国家能源安全的重要支撑。
小堆和大堆是一种必要的补充和保障的关系。小堆早期应用针对的应是大电网覆盖不到的区域、需要贴近用户布置的环境,以及其他特殊应用场景,例如海岛能源保障、工业蒸汽供给、偏远地区供能等。在这些场景下,小堆在选址、产品和部署方面的灵活性优势显著。
AI技术和算力产业的发展推高了小堆热度,多类应用场景同步打开。短中期内,前景较好的应用场景主要有三类:一是算力中心的电冷联供;二是化工园区的工业蒸汽供给,包括部分小火电机组的原址替代;三是海岛及偏远孤网地区的综合能源保障。中远期来看,其余应用场景将陆续跟进。
中国能源报:国家能源局不久前提到,我国小型模块化反应堆研发稳步推进。从全球视野看,我国小堆研发处于什么水平?具备哪些优势?
吴宜灿:首先小堆是从功率水平上加以区分和定义的,可能涵盖技术上的不同概念。第三代反应堆之前,反应堆技术以水冷为主。后来研究逐步认识到水作为冷却剂或慢化剂的不足,所以第四代反应堆的6种潜在堆型中仅有1种使用水作为冷却剂。业内将第四代及以后的反应堆技术称为革新型反应堆技术。在此基础上,我们进一步提出第五代核能系统概念。
第五代核能系统基于从源头确保核安全的基本理念,把安全建立在物理规律和材料本身特性上,强调多元化应用,而且应具备亲近性、灵活性、智能性。衡量一个国家小堆研发的水平,不能只看建成几台,更要看两件事——技术路线是不是面向未来,核心技术体系是否掌握在自己手里。
我国革新型反应堆研究在国际上处于第一梯队,多条技术路线并行布局,各条路线的战略目标和发展阶段虽不同,但不少技术方向已跻身国际前列。
成本并非制约发展的主要障碍
中国能源报:上面提到的两个《规划》提出,加快核电小堆技术攻关和装备研发,多措并举降低小堆成本。当前小堆研发示范和推广应用的主要障碍,是否在于关键技术和装备攻关难度大、成本高?
吴宜灿:成本并非制约小堆发展的主要障碍,小堆在综合用能成本方面反而具有优势——前提是要把成本这个概念说全面。谈小堆成本,必须站在用户角度算账,绑定场景来谈。如果只比单位千瓦造价,目前小堆确实没有大堆那样的规模效应,但用户真正支付的是用能综合成本,其中包含电网投资、备用容量、燃料运输、排放约束等。把这些都算进去,小堆在很多场景下具备显著竞争力,在有些场景下甚至是难以替代的方案。
真正的障碍在于首台(套)的通道还不够通畅,如工程示范的机会、监管体系对新堆型的适配、批量化订单的形成等。这些问题处理得好,小堆就能真正从示范走向规模化。
关键技术和装备攻关当然要持续推进,这是未来规模化应用的基础。但模块化的成本规律是清晰的——首台(套)要消化全部研发投入和产线建设投入,其成本本就不具代表性,真正决定经济性的是批量化生产之后的成本。一旦实现工业示范,成本下降速度会很快。
中国能源报:凤麟核研发的“核电宝”先进核能系统,也属于小堆范畴。该系统目前研发进展如何?主要锁定哪些应用场景?
吴宜灿:“核电宝”是一种采用特种液态金属(铅/铋/锂等)作为冷却工质的紧凑型先进核能系统,液态金属工质常压运行、固有安全设计,无需在厂区外设置应急计划区,1次装料可运行10—30年,也不需要庞大的安全壳,设备制造门槛相对可控。相比其他革新型核能技术路线,“核电宝”固有安全性、经济性和小型化优势显著,其商业应用能更快实现。
“核电宝”目前已实现核心技术自主化,具备陆、海、空场景工程示范应用基础,已完成实验室内几乎所有基础研发工作,权威专家组评价其“整体达到国际领先水平”。
“核电宝”可应用于算电协同场景下的电冷联供,海岛及偏远孤网地区的发电、制氢、海水淡化等综合能源保障,部分小火电机组的原址替代,以及化工园区高品质工业蒸汽供给。此外,还可为“风光”送入电网提供基荷能源,并面向小型城镇提供电力、工业蒸汽、供暖、氢能等综合能源服务。
建立首台(套)风险分担与保险机制
中国能源报:除了核电央企、中国科学院等“国家队”,商业化小堆公司不断涌现,深耕技术研发并吸引社会资本投入。您如何看小堆领域参与力量日益多元化的产业格局?
吴宜灿:我国科技成果转化过去存在创新链、产业链、人才链、资金链脱节问题,国家一直致力于改善。资金链是重要环节,社会资本介入是必然趋势,能够真正体现社会需求导向。行业发展需要更多力量参与,小堆和大堆、国央企和民间资本都是互补的。
以凤麟核团队为例,其强调科研应以国家、社会、市场和百姓需求为导向,探索并深入实践“研学产金”四合一紧密融合的科技发展新模式,推动社会多元资本共同参与,实现协同联动的发展格局。这些年,团队打破核能研发主要依赖国家经费支持的传统模式,主动吸纳社会资本,实现资源的高效配置,推动工程研发快速突破。
中国能源报:我国小堆产业短中期(5—10年)健康发展最需要关注哪些方面的问题?您对小堆产业发展有何建议?
吴宜灿:立足我国核能产业整体发展格局,结合小堆技术特性、产业现状和市场化发展趋势看,未来5—10年是小型模块化反应堆多样化示范、市场化推广、产业化落地的关键窗口期。现阶段产业发展整体向好、技术根基扎实,但也存在制约高质量、可持续发展的核心问题,需要行业、市场与监管层面协同发力、重点突破。
首先是行业发展格局问题。当前,核能领域传统发展模式形成的结构性垄断,很大程度上制约了市场活力释放。优质的民营科创企业、新兴科研团队难以顺畅入局,技术创新、模式创新的积极性受限,不利于小堆产业形成百花齐放、良性竞争的市场化发展生态。建议进一步做好顶层设计和资源统筹协调,优化小堆产业市场准入机制,破除不合理的行业壁垒,平衡央企、科研院所、民营企业的资源配置与发展机会。
其次是产业资本支撑的短板问题。小堆产业是具有高技术、重资产、长周期等特点的战略性产业,技术研发、工程示范、项目建设都需相对长期、稳定、持续的资金投入,高度依赖耐心资本。建议持续引导和培育适配小堆产业的耐心资本,通过政策引导、专项扶持、投融资机制创新等方式,鼓励长期产业资本、科研基金投向小堆核心技术研发、关键设备国产化、示范工程建设领域。还有个更具体的抓手,就是建立首台(套)风险分担与保险机制。小堆的资本难题本质上不是资金不够,而是首台(套)风险很少人愿意单独承担。风险分担机制建立起来,耐心资本才能真正进来。
最后是核安全监管与公众接受度的双重课题。安全是核能产业的生命线,小堆安全性、灵活性优势突出,但属于新兴核能业态,安全监管体系、标准规范仍在持续完善,需要进一步适配小堆模块化、分布式的应用特点。同时,公众对小堆的认知仍很有限。建议继续加快完善适用于小堆的安全监管标准、审查体系和运维规范,守住核安全底线,同时常态化、体系化开展核科学与小堆技术科普工作,为小堆产业规模化推广筑牢社会基础。