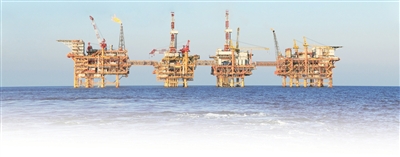

2026年的全球能源市场,因美以伊冲突而剧烈重构。霍尔木兹海峡通行受阻,中东石油供应一度每天中断超千万桶,布伦特油价最高触及118美元/桶,欧亚天然气价格同步飙升。这并非一次短暂的脉冲式冲击,而是一场对各国能源体系韧性、应变能力和战略定力的综合压力测试。
比油价涨跌更值得关注的,是此次冲击对中国油气行业产生的深层影响。在日前举办的2026油气与新能源蓝皮书发布会暨青年论坛上,与会专家一致认为,高油价和供应不确定性没有击穿中国的能源安全底线,反而加速了石油消费的达峰进程,倒逼进口格局完成了一次“压力测试”下的优化重构,同时也让天然气市场的结构性矛盾提前暴露。这一场外部冲击也正在成为推动内部转型的催化剂。
■■高油价加速“去油化”
如果说过去几年关于石油消费达峰的讨论还停留在预测层面,那么今年的数据提供了现实“证据”。数据显示,上半年中国原油进口同比下降13.2%,6月以2927万吨的进口量创三年新低。同时,上半年中国石油消费同比减少约2300万吨,降幅达6%,全年预计在7.2亿至7.3亿吨。这并非周期性的波动,而是趋势性的下降。
此外,汽油降幅超过8%,背后是新能源车渗透率的跳跃式提升与出行方式的代际更替。柴油降幅超过10%,折射出电动重卡运营里程的爆发式增长以及经济结构转型对物流需求的重塑。这些变化即使没有地缘冲突也在缓慢发生,但高油价显著放大了替代方案的经济性优势,让消费者和企业提前完成了成本收益的再计算。“这不是简单的需求被高油价‘摧毁’,而是多种力量叠加下不可逆的转折。”中国石化集团经济技术研究院有限公司副总经理王佩分析说。
中国石化经济技术研究院市场营销研究所研究员李雪表示,高油价激发“油换电”“油换气”需求,推高替代燃料重卡使用强度,成品油市场需求影响显著。但国内长短施策协同发力,有效维系成品油稳定供应,未形成供需缺口。
多位与会专家表示,这对炼化行业而言也意味着一个根本性的转向,再不能以“等待需求反弹”为前提来规划未来,必须接受一个不再增长的成品油市场,加速向化工转型、向精细化和高附加值延伸。石油消费达峰不是远虑,而是已然到来的近忧,高油价让这一趋势提前“浮出水面”。
■■进口格局完成重构
在这场冲突中,中国能源进口体系展现出快速应变能力和强劲韧性。
一方面,冲击规模空前。其中中东进口原油8423万吨,同比锐减39.1%,占比从42.4%跌至29.7%,6月更是一度低至16.8%,相当于中国约四成的进口来源在数月之内被切断了一半以上,若不及时找到替代通道,炼厂体系将面临大面积停产的现实风险。
另一方面,替代力量几乎同步启动。从俄罗斯进口原油6643万吨,同比增长14.9%,占比达23.4%。陆路管道与远东海运的双重通道优势,确保了俄罗斯原油在中东受阻期间始终维持稳定供给。从南美进口原油4657万吨,同比飙升36.6%,占比16.4%创历史新高,长途运输的灵活性在此次危机中也得到充分验证。亚洲、非洲来源合计占比26.2%,保持了一贯的稳健补给节奏。三者合计填补了中东骤减留下的千万吨级缺口,其中仅俄罗斯和南美两地的增量就已超过中东降幅的一半。
王佩表示,中国原油进口体系已具备应对单一航道中断的能力。俄罗斯管道与远东航线构成替代主通道,南美长途海运提供弹性补充,亚洲、非洲来源充当稳定底仓,多层安全网已然成型。“即便霍尔木兹海峡不能完全恢复通航,中国炼厂面临的主要是成本上升而非安全失守。”
市场层面的表现提供了另一维度的佐证。在全国原油加工量同比下降约5%、平均负荷降至75%的背景下,山东地炼依托低价原料采购的灵活策略,在冲突期间保持了相对稳定的开工负荷,成为普遍下滑中的例外。“国家战略层面的多元化布局提供了通道保障,市场层面的灵活应变则提供了成本缓冲,二者相互补充,共同构成中国能源进口体系韧性的完整拼图”,成为多位与会人士共识。
■■天然气面临短期紧平衡
与石油的明确下行趋势不同,天然气市场呈现出更为复杂的两面性。
短期而言,紧平衡已成定局。全年消费预计仅增长1.5%,创近三年新低,高气价对工业、发电、化工等领域的压制已经充分显现。
同时,欧洲补库进度明显滞后,若叠加冷冬和欧盟禁入俄LNG的扰动,国际气价仍有上行空间,届时进口LNG的亏损局面将进一步抑制现货采购积极性,国内供应将承受双重挤压,冬季保供存在不确定因素。
但如果把目光拉长至“十五五”时期,供给侧相对从容。到2030年,天然气总供应接近5600亿立方米,足以覆盖5500亿方的需求预期。但是,卡塔尔扩产推迟意味着全球LNG宽松拐点延后,天然气的过渡期可能比预想的更长、也更昂贵。“这不仅是价格问题,更是资源获取能力和战略节奏的考验。中国需要保持战略耐心,坚持国产增产和管道多元化的既定路径。”王佩说。
当下,需求侧的收缩不可逆,供应侧的多点备份要继续做深,而天然气这块“缓冲带”不能因为短期高价就放缓节奏,反而要以更强的战略定力完成国产增产和管道布局的双线推进。中国油气行业需要用已经被验证过的韧性,去消化和迎接下一轮未知的冲击。