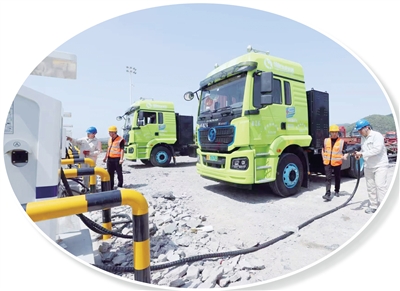
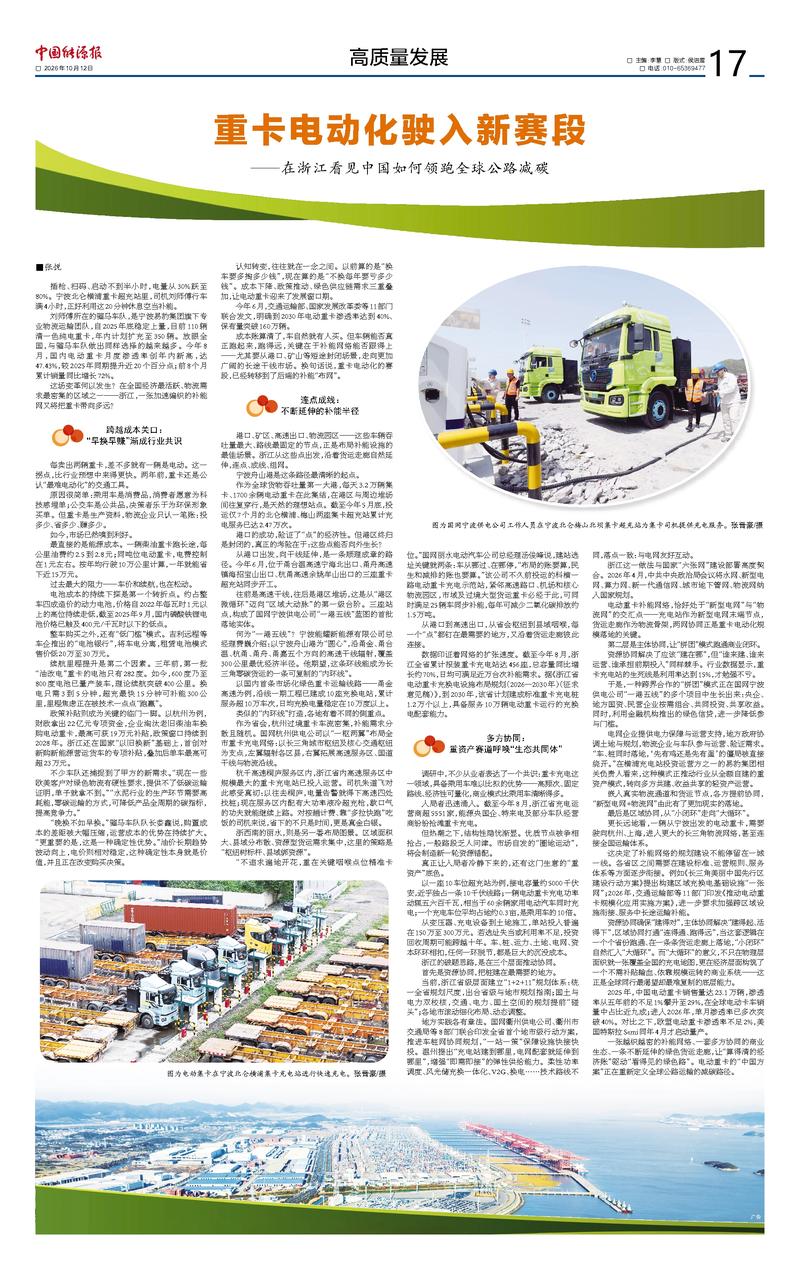

插枪、扫码、启动不到半小时,电量从30%跃至80%。宁波北仑横浦重卡超充站里,司机刘师傅行车满4小时,正好利用这20分钟休息空当补能。
刘师傅所在的骝马车队,是宁波易豹集团旗下专业物流运输团队,自2025年底稳定上量,目前110辆清一色纯电重卡,年内计划扩充至350辆。放眼全国,与骝马车队做出同样选择的越来越多。今年8月,国内电动重卡月度渗透率创年内新高,达47.43%,较2025年同期提升近20个百分点;前8个月累计销量同比增长72%。
这场变革何以发生?在全国经济最活跃、物流需求最密集的区域之一——浙江,一张加速编织的补能网又将把重卡带向多远?
跨越成本关口:
“早换早赚”渐成行业共识
每卖出两辆重卡,差不多就有一辆是电动。这一拐点,比行业预想中来得更快。两年前,重卡还是公认“最难电动化”的交通工具。
原因很简单:乘用车是消费品,消费者愿意为科技感埋单;公交车是公共品,决策者乐于为环保形象买单。但重卡是生产资料,物流企业只认一笔账:投多少、省多少、赚多少。
如今,市场已然嗅到利好。
最直接的是能源成本。一辆柴油重卡跑长途,每公里油费约2.5到2.8元;同吨位电动重卡,电费控制在1元左右。按年均行驶10万公里计算,一年就能省下近15万元。
过去最大的阻力——车价和续航,也在松动。
电池成本的持续下探是第一个转折点。约占整车四成造价的动力电池,价格自2022年每瓦时1元以上的高位持续走低,截至2025年9月,国内磷酸铁锂电池价格已触及400元/千瓦时以下的低点。
整车购买之外,还有“低门槛”模式。吉利远程等车企推出的“电池银行”,将车电分离,租赁电池模式售价低20万至30万元。
续航里程提升是第二个因素。三年前,第一批“油改电”重卡的电池只有282度。如今,600度乃至800度电池已量产装车,理论续航突破400公里。换电只需3到5分钟,超充最快15分钟可补能300公里,里程焦虑正在被技术一点点“跑赢”。
政策补贴则成为关键的临门一脚。以杭州为例,财政拿出22亿元专项资金,企业淘汰老旧柴油车换购电动重卡,最高可获19万元补贴,政策窗口持续到2028年。浙江还在国家“以旧换新”基础上,首创对新购新能源营运货车的专项补贴,叠加后单车最高可超23万元。
不少车队还捕捉到了甲方的新需求。“现在一些欧美客户对绿色物流有硬性要求,提供不了低碳运输证明,单子就拿不到。”“水泥行业的生产环节需要高耗能,零碳运输的方式,可降低产品全周期的碳指标,提高竞争力。”
“晚换不如早换。”骝马车队队长娄鑫说,购置成本的差距被大幅压缩,运营成本的优势在持续扩大。“更重要的是,这是一种确定性优势。”油价长期趋势波动向上,电价则相对稳定,这种确定性本身就是价值,并且正在改变购买决策。
认知转变,往往就在一念之间。以前算的是“换车要多掏多少钱”,现在算的是“不换每年要亏多少钱”。成本下降、政策推动、绿色供应链需求三重叠加,让电动重卡迎来了发展窗口期。
今年6月,交通运输部、国家发展改革委等11部门联合发文,明确到2030年电动重卡渗透率达到40%、保有量突破160万辆。
成本账算清了,车自然就有人买。但车辆能否真正跑起来,跑得远,关键在于补能网络能否跟得上——尤其要从港口、矿山等短途封闭场景,走向更加广阔的长途干线市场。换句话说,重卡电动化的赛段,已经转移到了后端的补能“布网”。
连点成线:
不断延伸的补能半径
港口、矿区、高速出口、物流园区——这些车辆吞吐量最大、路线最固定的节点,正是布局补能设施的最佳场景。浙江从这些点出发,沿着货运走廊自然延伸,连点、成线、组网。
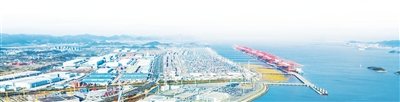
宁波舟山港是这条路径最清晰的起点。
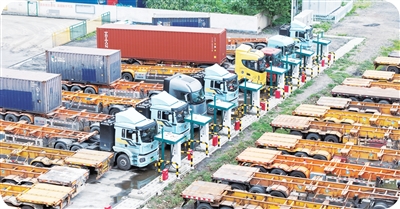
作为全球货物吞吐量第一大港,每天3.2万辆集卡、1700余辆电动重卡在此集结,在港区与周边堆场间往复穿行,是天然的理想站点。截至今年5月底,投运仅7个月的北仑横浦、梅山两座集卡超充站累计充电服务已达2.47万次。
港口的成功,验证了“点”的经济性。但港区终归是封闭的,真正的考验在于:这些点能否向外生长?
从港口出发,向干线延伸,是一条顺理成章的路径。今年6月,位于甬台温高速宁海北出口、甬舟高速镇海招宝山出口、杭甬高速余姚牟山出口的三座重卡超充站同步开工。
往前是高速干线,往后是港区堆场,这是从“港区微循环”迈向“区域大动脉”的第一级台阶。三座站点,构成了国网宁波供电公司“一港五线”蓝图的首批落地实体。
何为“一港五线”?宁波能耀新能源有限公司总经理费巍介绍:以宁波舟山港为“圆心”,沿甬金、甬台温、杭甬、甬舟、甬嘉五个方向的高速干线辐射,覆盖300公里最优经济半径。他期望,这条环线能成为长三角零碳货运的一条可复制的“内环线”。
以国内首条市场化绿色重卡运输线路——甬金高速为例,沿线一期工程已建成10座充换电站,累计服务超10万车次,日均充换电量稳定在10万度以上。
类似的“内环线”打造,各地有着不同的侧重点。
作为省会,杭州过境重卡车流密集,补能需求分散且随机。国网杭州供电公司以“一枢两翼”布局全市重卡充电网络:以长三角城市枢纽及核心交通枢纽为支点,左翼辐射各区县,右翼拓展高速服务区、国道干线与物流沿线。
杭千高速桐庐服务区内,浙江省内高速服务区中规模最大的重卡充电站已投入运营。司机朱道飞对此感受真切:以往去桐庐,电量告警就得下高速四处找桩;现在服务区内配有大功率液冷超充枪,歇口气的功夫就能继续上路。对按趟计费、靠“多拉快跑”吃饭的司机来说,省下的不只是时间,更是真金白银。
浙西南的丽水,则是另一番布局图景。区域面积大、县域分布散、资源型货运需求集中,这里的策略是“枢纽树标杆、县域绑资源”。
“不追求遍地开花,重在关键咽喉点位精准卡位。”国网丽水电动汽车公司总经理汤俊峰说,建站选址关键就两条:车从哪过、在哪停,“布局的账要算,民生和减排的账也要算。”该公司不久前投运的科横一路电动重卡充电示范站,紧邻高速路口、机场和核心物流园区,市域及过境大型货运重卡必经于此,可同时满足25辆车同步补能,每年可减少二氧化碳排放约1.5万吨。
从港口到高速出口,从省会枢纽到县域咽喉,每一个“点”都钉在最需要的地方,又沿着货运走廊彼此连接。
数据印证着网络的扩张速度。截至今年8月,浙江全省累计报装重卡充电站达456座,总容量同比增长约70%,日均可满足近万台次补能需求。据《浙江省电动重卡充换电设施布局规划(2026—2030年)(征求意见稿)》,到2030年,该省计划建成标准重卡充电桩1.2万个以上,具备服务10万辆电动重卡运行的充换电配套能力。
多方协同:
重资产赛道呼唤“生态共同体”
调研中,不少从业者表达了一个共识:重卡充电这一领域,具备乘用车难以比拟的优势——高频次、固定路线、经济性可量化,商业模式比乘用车清晰得多。
入局者迅速涌入。截至今年8月,浙江省充电运营商超5551家,能源央国企、特来电及部分车队经营商纷纷抢滩重卡充电。
但热潮之下,结构性隐忧渐显。优质节点被争相抢占,一般路段乏人问津。市场自发的“圈地运动”,将会制造新一轮资源错配。
真正让入局者冷静下来的,还有这门生意的“重资产”底色。
以一座10车位超充站为例,接电容量约5000千伏安,近乎独占一条10千伏线路;一辆电动重卡充电功率动辄五六百千瓦,相当于60余辆家用电动汽车同时充电;一个充电车位平均占地约0.3亩,是乘用车的10倍。
从变压器、充电设备到土地施工,单站投入普遍在150万至300万元。若选址失当或利用率不足,投资回收周期可能跨越十年。车、桩、运力、土地、电网、资本环环相扣,任何一环脱节,都是巨大的沉没成本。
浙江的破题思路,是在三个层面推动协同。
首先是资源协同,把桩建在最需要的地方。
当前,浙江省级层面建立“1+2+11”规划体系:统一全省规划尺度,出台省级与地市规划指南;国土与电力双校核,交通、电力、国土空间的规划提前“碰头”;各地市滚动细化布局、动态调整。
地方实践各有章法。国网衢州供电公司、衢州市交通局等8部门联合印发全省首个地市级行动方案,推进车桩网协同规划,“一站一策”保障设施快接快投。温州提出“充电站建到哪里,电网配套就延伸到哪里”,增强“即需即接”的弹性供给能力。柔性功率调度、风光储充换一体化、V2G、换电……技术路线不同,落点一致:与电网友好互动。
浙江这一做法与国家“六张网”建设部署高度契合。2026年4月,中共中央政治局会议将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网纳入国家规划。
电动重卡补能网络,恰好处于“新型电网”与“物流网”的交汇点——充电站作为新型电网末端节点,货运走廊作为物流骨架,两网协同正是重卡电动化规模落地的关键。
第二层是主体协同,让“拼团”模式跑通商业闭环。
资源协同解决了应该“建在哪”,但“谁来建、谁来运营、谁承担前期投入”同样棘手。行业数据显示,重卡充电站的生死线是利用率达到15%,才勉强不亏。
于是,一种跨界合作的“拼团”模式正在国网宁波供电公司“一港五线”的多个项目中生长出来:央企、地方国资、民营企业按需组合、共同投资、共享收益。同时,利用金融机构推出的绿色信贷,进一步降低参与门槛。
电网企业提供电力保障与运营支持,地方政府协调土地与规划,物流企业与车队参与运营、验证需求。“车、桩同时落地,‘先有鸡还是先有蛋’的僵局被直接绕开。”在横浦充电站投资运营方之一的易豹集团相关负责人看来,这种模式正推动行业从全额自建的重资产模式,转向多方共建、收益共享的轻资产运营。
嵌入真实物流通道和货运节点,各方提前协同,“新型电网+物流网”由此有了更加现实的落地。
最后是区域协同,从“小闭环”走向“大循环”。
更长远地看,一辆从宁波出发的电动重卡,需要驶向杭州、上海,进入更大的长三角物流网络,甚至连接全国运输体系。
这决定了补能网络的规划建设不能停留在一城一线。各省区之间需要在建设标准、运营规则、服务体系等方面逐步衔接。例如《长三角美丽中国先行区建设行动方案》提出构建区域充换电基础设施“一张网”;2026年,交通运输部等11部门印发《推动电动重卡规模化应用实施方案》,进一步要求加强跨区域设施衔接、服务中长途运输补能。
资源协同确保“建得对”,主体协同解决“建得起、活得下”,区域协同打通“连得通、跑得远”,当这套逻辑在一个个省份跑通、在一条条货运走廊上落地,“小闭环”自然汇入“大循环”。而“大循环”的意义,不只在物理层面织就一张覆盖全国的充电地图,更在经济层面构筑了一个不需补贴输血、依靠规模运转的商业系统——这正是全球同行最渴望却最难复制的底层能力。
2025年,中国电动重卡销售量达23.1万辆,渗透率从五年前的不足1%攀升至29%,在全球电动卡车销量中占比近九成;进入2026年,单月渗透率已多次突破40%。对比之下,欧盟电动重卡渗透率不足2%,美国特斯拉Semi同年4月才启动量产。
一张越织越密的补能网络、一套多方协同的商业生态、一条不断延伸的绿色货运走廊,让“算得清的经济账”驱动“看得见的绿色路”。电动重卡的“中国方案”正在重新定义全球公路运输的减碳路径。