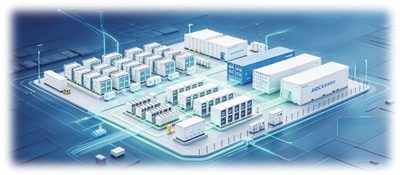

“AIDC”是今年储能圈当之无愧的风口赛道。一众储能与算力企业争相布局、新品密集发布、国内海外全面“开花”,几乎所有参与者都把数据中心智慧能源解决方案摆在产品宣传与业务拓展的核心位置。
热潮之下,隐忧也随之浮现:人工智能数据中心(以下简称“AIDC”)储能项目是否仅为满足市场期待、绿电指标、申报政策要求而配套储能,项目实际利用率偏低,收益薄弱。AIDC储能这一轮行业爆发,究竟是AI算力驱动下的真实需求,还是资本与热点共同催生的概念炒作?
■■ 算力负荷发生质变
AIDC储能的快速崛起,底层逻辑源于算力负荷需求爆发,叠加国家战略加持,形成确定性产业增量。
今年“算电协同”首次写入《政府工作报告》,正式被纳入国家新基建工程,AIDC储能的战略定位从算力配套环节升级为数字基础设施的核心支撑。数据显示,今年前5个月,全球AIDC储能系统出货量已达10吉瓦时,超过2025年全年总规模,全年出货量有望冲击30吉瓦时,赛道增长速度远超行业预期。
产业端业绩与订单数据进一步印证高景气。上半年,双登股份AIDC智算中心储能系统业务收入达13.85亿元,同比提升34.8%,跃升为集团第一大收入板块,其中AIDC场景下的锂离子电池产品收入同比大幅增长超400倍,业务增长动能持续释放。同期,欣旺达AIDC储能订单同比增长近30倍;阳光电源AIDC配套储能在手订单约2吉瓦时,处于跟进阶段的项目规模达10多个吉瓦时;亿纬锂能专门成立AIDC专属产品部,面向机柜层级、机房层级、园区层级及场站侧等全场景输出完整解决方案;宁德时代、海博思创、天合光能等产业链龙头也密集发布AIDC场景专属能源方案,全赛道布局节奏明显加快。
内蒙古电力经济技术研究院企业发展规划研究中心副主任乌达巴拉指出,2025年国内数据中心用电量接近2000亿千瓦时,同比增长18%;传统IDC单机柜功率普遍约5千瓦,当前部分智算机柜的运行功率已经突破100千瓦,算力场景的能源需求早已今非昔比,呈现规模大、功率密度高、可靠性和绿色用能要求高的特征。
中国信息通信研究院泰尔实验室工程师李福轩在日前召开的“储能西部论坛”上指出,通信储能的行业定位已经发生根本性变化,过去它仅仅是电力中断后的应急备用电源,大部分时间处于浮充待命状态,长期“备而不用”。在5G与AI双轮驱动下,通信储能已经升级为支撑数字基础设施绿色高效运行的关键能源底座,从“备而不用”全面走向“常备常用”,价值从单一的备电保障,拓展为削峰填谷、需求响应、绿电消纳等多元价值。
从全球维度看,AI算力正在重塑能源需求格局。2025年全球数据中心用电量约485太瓦时,占全球总用电量的1.5%,整体用电增速达17%,其中智算场景用电量增速约50%。能耗指数级增长、极致严苛的供电安全要求、“双碳”绿色约束三重压力叠加,让AIDC储能从可选配套,变成AI算力产业发展的刚性需求。
■■ 面临诸多现实问题
尽管赛道刚需明确,但现阶段AIDC储能仍存在落地难题。
首先是算力项目申报容量与最终实际负荷之间存在错配。乌达巴拉举例,截至今年6月,美国得州电网大型负荷接入申请超过438吉瓦,其中近89%来自数据中心。但接入申请容量并不等同于最终实际负荷,还会受到建设进度、设备上架率、客户入驻和业务利用率等因素影响。大型负荷接入管理要更加关注项目成熟度和负荷兑现情况。
其次,大规模算力集群并网对电网安全稳定运行提出新挑战。单一数据中心常态负荷相对平稳,但GPU集群启停调度、UPS切换、储能系统响应及设备故障恢复等操作,可能引起短时负荷快速变化。随着大型数据中心集中并网,对区域功率平衡、频率电压和备用安排的影响有待进一步研究。
市场长期以来存在错误认知,简单将新能源配套等同于全天候可靠供电,将低价绿电等同于算力综合成本最优。大规模算力集群落地,需要电网提前预留接入容量、完善网架结构、配套备用电源,将产生大额公共电网投资,很难同时实现高可靠、高绿电、低成本的最优目标。
为适配算力用能新形态,国内已探索形成绿色供能、源网荷储一体化、算电协同运行、市场化互动四类算电协同落地模式,分别解决电力供给来源、电网系统配置、算力柔性调节、项目价值兑现问题。但从实际落地效果来看,仅有绿色供能、源网荷储一体化模式趋于成熟,算电协同调度运行、市场化收益闭环机制仍处于试点摸索阶段,尚未形成可复制的成熟体系。
针对大型负荷并网不稳定性与成本分摊难题,国内外正同步完善电网接入与价格规制体系。国内新能源就近消纳机制持续优化,逐步将网架扩容、稳定供电等保障性成本纳入定价考量;海外市场同步推进制度革新,美国弗吉尼亚针对大型负荷设置长期合同和最低计费要求,避免因负荷未兑现导致相关电网投资成本向其他用户转移,PJM(美国最大区域电网运营商)则探索按照大型负荷实际需要提供差异化输电服务。“国内AIDC储能和算电协同仍处于实践探索阶段,技术路径已基本清晰,真正难点在规则、成本和责任闭环。”业内人士称。
■■ 产品设计或将重构
算电协同属于产业新生领域,技术和机制都在持续完善。长期来看,行业将沿着协同范围区域化、运行互动实时化、调节能力市场化、绿色价值可量化的方向持续演进。
从现阶段落地逻辑来看,AIDC储能的价值优先级已与传统储能彻底区分。在秦淮数据高级副总裁陈胜军看来,算力场景下储能的核心价值排序首先是适应智算负荷变化需求,优化和降低配电设施的资本性支出;其次是规避算力停机引发的巨额业务违约风险,保障核心业务稳定运行、优化用电成本;最后才是市场化峰谷套利、辅助服务创收,属于附加收益。
“现阶段要加快落地示范项目,在真实工况下完成技术验证,不能只停留在仿真层面的研讨。”双登集团储能解决方案总监马佳欣指出,对比传统大储服务电网、新能源,算力储能已经变成算力中心基础设施,不再只是配套工具,产品设计逻辑、服务模式全部改变。一旦储能系统出现故障,会直接影响算力业主核心业务。传统大储日均完整充放电1—2次,而算力储能既要毫秒级平抑高频波动,又要承担电能质量支撑,同时还要做备电、能量时移等多重功能,全链路产品设计要适配高频脉冲工况。在系统运行层面,需结合各区域电网架构与配储需求,实现如构网、并网、离网无缝切换等功能,保障算力园区复杂场景下的高协同、高可靠运行。此外,传统大储客户以发电集团为主,算力储能客户群体拓展至云厂商、算力运营商等,不同客户需求差异较大,方案要按需定制。
“AIDC场景对储能产品要求近乎重构。”业内人士进一步举例,比如,电芯端需要突破技术矛盾,同时适配短时高倍率脉冲放电与长循环寿命需求,通过优化材料体系适配算力特殊工况;控制端要求将SOC精度由传统储能的5%—6%提升至2%—3%,实现高精度动态管控;温控系统摒弃通用逻辑,针对浮充备用、长时充放电、短时大脉冲等多类工况,搭建多模式自适应控温策略;系统运行层面,需实现并网、构网、离网状态的无缝切换,满足算力园区复杂场景下的高协同、高可靠运行要求。
业内认为,2026年是AI算力大规模建设元年,AIDC储能项目以集中签约落地为主,2027年将迎来大规模交付与能源架构迭代。储能厂商能否推出真正适配算力工况的产品,将决定赛道发展速度。